Peter Schiff, que ya había pronosticado la crisis que golpeó los mercados mundiales en 2008, pronosticó la caída del Bitcoin, días antes de que efectivamente ocurriera, cuando aún estaba vigente la fiebre por esta cryptomoneda. Pero además pronostica una crisis mucho mayor a la del 2008...
Ver los subtítulos en castellano activando el ícono de CC (Closed Caption)

Artículos de Peter Schiff en Español. Siguiendo las apariciones de Peter en los medios y en su videoblog. Más artículos de otros gurus financieros del mundo como Jim Rogers y Nouriel Roubini, traducidos al castellano para todos los hispanoparlantes.
Mostrando las entradas con la etiqueta peter schiff. Mostrar todas las entradas
Mostrando las entradas con la etiqueta peter schiff. Mostrar todas las entradas
sábado, 20 de enero de 2018
domingo, 29 de julio de 2012
Peter Schiff: Oro listo para seguir subiendo

Peter Schiff - El oro sólo se soltó y ahora salió a la carrera
26/07/2012
Hoy Peter Schiff dijo a King World News que "El oro se ha salido de un curso. Había una línea de tendencia muy agradable y acabamos de romper eso hoy en día."También dijo:" Ahora que hemos salido de ese curso, hay un montón de espacio hacia arriba."
Schiff discutió sobre la Fed, las acciones mineras, y los niveles clave en el mercado del oro, pero en primer lugar, esto es lo que tenía que decir acerca de los comentarios de Draghi que salieron de Europa: "Draghi simplemente está diciendo que va a imprimir tantos euros como deba. Eso es lo que la gente aquí interpreta lo que dice él: 'Nosotros no vamos a permitir que los países entren en default. Vamos a mantener a los países a bordo, lo que significa que vamos a consentir a la presión de imprimir dinero."
Peter Schiff sigue:
"Esto es música para los oídos para las personas que controlan los mercados, las personas que controlan la mayor parte de todo el dinero y que toman todas las decisiones. Eso es lo que impulsa el mercado en el corto plazo. Tienes un montón de jugadores apalancados que descartan todo lo que los planificadores centrales dicen.
Sin embargo, el Dow Jones ya está fuera de sus máximos históricos. El euro, la principal moneda en el enfoque, está por encima de 1,22 ....
"El dólar australiano y neozelandés también están ganando fuerza hoy porque están fuera de estas zonas de crisis."
Schiff también añadió: "La Fed ya ha comenzado el QE3 de una manera sigilosa, pero van a tener que venir a rescatar públicamente a la economía con el QE3. La Fed ha salido y dicho: "Sólo vamos a hacer más QE si la economía lo necesita." Eso es como un adicto a la heroína diciendo: "Yo sólo voy a tomar más heroína si la necesito."
Sabemos que la economía va a necesitar más QE ya que es su sangre vital. Esta economía falsa vive y respira dinero barato, y eso es lo que necesita para sostenerlo. Y si la Fed quiere mantener esta toma de préstamos dirigida por el consumo y gastar compulsivamente, sólo puede hacerlo si sigue repartiendo dinero barato.
Así que si entiendes la dinámica, entonces sabes que más QE es inevitable."
Schiff dijo que el oro se está soltando a pesar de que las acciones mineras han estado en la lucha: "Las acciones del oro están luchando tras las ganancias débiles de Barrick. Estas acciones se cotizan con un PE bajo, y hay un montón de pesimismo en el sector del oro y eso también está pesando en el mercado.
AEM (Agnico Eagle) tuvo su alerta de ingresos hace unos meses, y esa acción se encontraba bien golpeada. Ahora se está subiendo de nuevo desde niveles muy deprimidos. AEM estuvo casi tan alto como 90 dólares en 2010, e inlcuso hace tan poco como en septiembre de 2011 la población se cotizaba en unos 70.
Goldcorp ha bajado también hace un rato en base a ganancias decepcionantes. Incluso más recientemente, la acción ha bajado de $38 a $32 en dos días. Ahora parece estar recuperándose desde estos mínimos recientes.
Me sorprende que el oro no está subiendo aún más teniendo en cuenta lo que está pasando. El oro se ha salido de nivel. Había una línea de tendencia muy agradable y hemos traspasado eso hoy. Ahora que hemos salido de ese nivel, hay un montón de espacio hacia arriba. El siguiente nivel de resistencia parece estar en otros $ 100 más alto que los niveles actuales del oro.
Si el oro supera el nivel de 1.650 dólares con convicción, entonces creo que estamos ante nueva prueba de los máximos históricos de finales del verano de 2011. Y nadie está realmente anticipando eso, debido a que estas acciones del oro están cotizadas para un colapso en el precio del oro, no para una vuelta a los máximos históricos.
Creo que, en última instancia, subiremos los máximos y subiremos mucho más. En algún momento, si no me equivoco, estas acciones del oro van a despegar porque tienen mucho para reponerse".


domingo, 22 de julio de 2012
Peter Schiff: Colapso Otra Vez, Peor Que En 2008

EE.UU. se encamina a un colapso peor que en 2008 y que el de Europa!
Según el director ejecutivo y jefe de estrategia global de Euro Pacific Capital Peter Schiff, la economía de EE.UU. se encamina hacia una crisis económica que hará que el 2008 parezca un paseo por el parque. Los programas de estímulo puede retrasar el día del juicio, pero no por mucho tiempo y sólo a expensas de hacer que la crisis sea mucho, mucho peor.
Schiff, quien se hizo famoso por advirtir a los inversores acerca de la crisis inmobiliaria y financiera en su libro del 2007 A Prueba de Crash, dice que los esfuerzos paliativos de la Fed durante la crisis inmobiliaria han hecho que la próxima crisis sea inevitable.
"Tenemos un colapso mucho más grande por venir, y no sólo de los mercados, sino de la economía", dice Schiff en el video adjunto. "Es como lo que estamos viendo en Europa ahora, sólo que peor."
En este escenario de pesadilla detallado en el "El Crash Verdadero: La Próxima Quiebra de Estados Unidos", la actual pausa económica es en realidad el comienzo de una desaceleración o recesión material de fin de año. En ese momento, la Reserva Federal va a desatar una tercera ronda de Facilitamiento Cuantitativo - debilitando al dólar, sin hacer arrancar a la economía. Como resultado de la debilidad del dólar, los precios de las importaciones aumentan, presionando los márgenes de las corporaciones estadounidenses. Menores márgenes conducen a despidos masivos, enviando a millones de trabajadores al desempleo durante un tiempo en el que menos se lo pueden permitir. Los bancos quiebran, se derrumba la vivienda y los impuestos se cobran en un inútil esfuerzo por dar al gobierno disfuncional un capital para intentar un estímulo aún más inútil.
"Ahí es cuando realmente se va a poner interesante, porque es ahí cuando llegamos a nuestro real acantilado fiscal, cuando vamos a tener que recortar - y me refiero a recortar - el gasto público", dice Schiff.
Esos recortes no serán muy distintos a las medidas de austeridad draconianas de Grecia, con programas como el Seguro Social y Medicare siendo reducidos drásticamente o, posiblemente, desapareciendo por completo. La forma más sencilla de ponerlo, es que todo lo que no crees que podría suceder en Estados Unidos va a ocurrir.
"Alternativamente, podemos rescatar a todo el mundo, pretender que podemos zafar de la crisis imprimiendo, y, en cambio, tener una inflación galopante, o hiperinflación, que va a ser mucho peor que el colapso que tendríamos si hiciéramos lo correcto y dejaráramos que implosione todo ", ofrece.
Entonces, ¿qué deberían hacer los inversores para protegerse? Schiff tiene tres sugerencias:
1. Salir de los bonos del Tesoro
El dólar estadounidense se va a ir al tacho de basura en el escenario de Schiff. Bloqueado en un rendimiento de 1,5% en los bonos del gobierno es un retorno insignificante en primer lugar. Si la inflación empezara a marcar hasta incluso un 5%, un nivel mucho más bajo que el observado en la década del '80, los propietarios de bonos tendrían un 3.5% menos de poder adquisitivo al final de cada año. Si salen a vender el bono, sólo encontrarán compradores a un precio mucho más bajo que el que pagaron.
2. Poseer las acciones correctas
Con los bonos y el dólar llevan la peor parte del dolor, Schiff dice que las acciones se superarán de manera espectacular, siempre que posea las adecuadas. Los exportadores y las empresas multinacionales se beneficiarán de un dólar débil. Mejor aún sería comprar acciones extranjeras y evitar a EE.UU. por completo.
3. Compra de Plata y Oro
Schiff dice que la reciente debilidad en estos metales preciosos es sólo una pausa al tiempo que esperamos que caiga otro zapato. La mayoría de los que están en Wall Street ni siquiera han tomado posiciones aún en oro o plata. Una vez que comiencen a deshacerse de los bonos y empiecen a buscar un lugar para refugirase, el precio de estos metales se disparará.
El Mayor Temor de Peter Schiff

Hoy Peter Schiff sorprendió a King World News al hablar de su miedo más grande. Schiff, quien es director general de Europacific Capital, dio una entrevista franca y extraordinaria. Esto es lo que Schiff tenía para decir:
"Mi mayor preocupación es que el capitalismo y los mercados libres sean culpados cuando realmente la cosa estalle. Cuando lleguemos a la verdadera caída y todo implosione, y sea realmente un colapso estilo Armagedón, mi miedo (otra vez) es que el capitalismo y el libre mercado sean culpados por los problemas que fueron creados por el gobierno "
sábado, 14 de julio de 2012
Peter Schiff y el Acantilado Fiscal 2013

- "¿Vas a dejar de preocuparte? ¿Qué es lo peor que puede pasar?"
Acantilado fiscal sólo un bulo, la deuda del Gobierno es el verdadero asesino
Peter Schiff , Colaborador
Revista Forbes, 11 de julio de 2012
Seguramente ha escuchado o leído los informes sin aliento de los medios acerca del "acantilado fiscal" del que Estados Unidos caerá en enero de 2013 con la aplicación simultánea de los u$s 2 billones en recortes de gasto automáticos (repartidas en 10 años) acordados en la votación sobre el techo de la deuda del año pasado, y con el vencimiento de los recortes fiscales de la era Bush. Los economistas a los que la mayoría de los periodistas escuchan advierten que el efecto combinado de la reducción del gasto público y el aumento de los impuestos desacelerarán la "recuperación" y tal vez envíen a la economía de regreso a la recesión. Mientras que en efecto, hay mucho de qué preocuparse en nuestra economía, este acantilado en particular no es una prioridad en la lista.
Gran parte del temor se debe a la falsa premisa de que el gasto público genera crecimiento económico. La gente tiende a olvidar que el gobierno sólo puede obtener dinero de los impuestos, del endeudamiento, o de la impresión. Nada de lo que gasta el gobierno viene de forma gratuita. El dinero recaudado o tomado prestado se retira del sector privado, donde podría haber sido utilizado de forma más productiva.
El dinero impreso se limita a crear inflación, por lo que los recortes de gasto automáticos, hasta donde en realidad están autorizados a entrar en vigor, deberían promover el crecimiento económico, no a evitarlo. Incluso la mayoría de los republicanos cayeron ante la farsa de que el gasto puede ayudar a la economía en general, pero incluso aquellos que no, sin duda harán todo lo posible para evitar la reacción política de los ciudadanos que estén del lado perdedor de cualquier recorte específico.
La única razón por la que los recortes de gasto automáticos existen es que el Congreso carecía de la integridad para identificar los recortes específicos. Tenga la seguridad de que el Congreso probablemente diseñará una nueva vía de escape cuando se encuentre acorralado en una esquina de nuevo. Derogar los recortes antes incluso de que se implementen hará ridículo cualquier plan ulterior de reducción del déficit, pero los políticos siempre prefieren enfrentar la frustración por inacción que la ira pura por decisiones reales.
Sólo una porción muy pequeña de los recortes están programados que ocurran en el año 2013 de todos modos. Si llega a suceder que el Congreso no puede ni siquiera cumplir sus promesas de recorte de gastos por un año, ¿cómo se puede esperar que lo hagan en diez?
El impacto del vencimiento de los recortes fiscales de la era Bush es mucho más difícil de evaluar. Los efectos adversos de los aumentos impositivos podrían ser compensado por los beneficios de la reducción en el endeudamiento público (siempre que los impuestos efectivamente den lugar a un aumento de los ingresos). Teniendo en cuenta los incentivos negativos creados por mayores tasas de impuesto marginal, en particular porque impactan en los ahorros y en la inversión de capital, las tasas aumentadas pueden en realidad resultar en menos ingresos, ampliando así el déficit presupuestario.
La economía se encontrará en un terreno muy peligroso ya sea que el Congreso se de cuenta de una manera de zafarse de la camisa de fuerza presupuestaria del 2013. La carga de deuda que Estados Unidos enfrentará cuando suban las tasas de interés, presenta un "acantilado fiscal" mucho más grande. Desafortunadamente, nadie está hablando de eso.
La actual deuda nacional es de alrededor de u$s 16 billones (esto es sólo la parte financiada... las obligaciones no financiadas del Tesoro son mucho, mucho más grandes). La única razón por la que Estados Unidos es capaz de servir este increíble nivel de deuda es que la actualmente baja tasa de interés de la deuda pública (en la actualidad por debajo del 2%) mantiene los pagos de servicio de la deuda en unos u$s 300 mil millones relativamente manejables por año.
En la trayectoria actual de la deuda nacional es probable que alcance los u$s 20 billones en unos pocos años. Si para entonces las tasas de interés volvieran a una cierta apariencia de normalidad histórica, digamos 5%, los pagos de intereses sobre la deuda serían entonces de u$s 1 billón por año. Esta suma representa casi el 40% del total de los ingresos federales en 2012.
Además de hacer inmanejable el servicio de la deuda, unas tasas más altas deprimirían la actividad económica, disminuyendo así la recaudación de impuestos y requiriendo un mayor gasto público. Esto aumentaría el déficit presupuestario aún más, poniendo una mayor presión alcista sobre las tasas de interés. Mayores tasas interés en hipotecas y un aumento del desempleo pondrán nueva presión bajista sobre los precios inmobiliarios, tal vez llevando a otra gran ola de ejecuciones hipotecarias. Mi conjetura es que las pérdidas sólo en las hipotecas aseguradas por el gobierno podrían sumar varios cientos de miles de millones de dólares más a los déficits presupuestarios anuales.
Cuando se consideran todos estos factores, creo que los déficits presupuestarios anuales podrían aproximarse rápidamente, y superar, los u$s 3 billones de dólares. Todo esto podría estar en las cartas si las tasas de interés se acercaran a un modesto 5%.
Si la enormidad de los números rojos fueran a preocupar finalmente a nuestros acreedores, tasas de interés del cinco por ciento podrían subir rápidamente a diez. En esas tasas, el costo anual de pagar los intereses de la deuda nacional podría ser igual a todos los ingresos por impuestos federales combinados. Si eso ocurre, tendremos que reducir el gasto federal en todos los ámbitos (incluyendo recortes a beneficios políticamente delicados), aumentar impuestos de manera significativa sobre las clases pobre y media (así como a los ricos), hacer default de la deuda, o golpear a todo el mundo con el impacto sostenido de una alta inflación. Ahora ¡eso sí que es un verdadero acantilado fiscal!
Al tomar prestado tanto y tan tontamente cuando las tasas de interés son bajas, nuestro gobierno nos está conduciendo hacia este acantilado, con sus ojos firmemente pegados al espejo retrovisor (tanto como el nuevo régimen francés parece estar haciendo). Durante años he advertido que una crisis financiera se desencadenaría por el estallido de la burbuja inmobiliaria. Mis advertencias fueron ignoradas rutinariamente en base a la suposición casi universal de que los precios inmobiliarios nunca caerían. Mis advertencias sobre el verdadero acantilado fiscal también son ignoradas a causa de una premisa similarmente falsa de que las tasas de interés nunca pueden subir. Sin embargo, si la historia puede ser una guía, deberíamos ver el actual período de tasas ultra-bajas como la excepción y no como la regla.
domingo, 8 de julio de 2012
Los Bancos Centrales y el Regreso de La Fiebre del Oro

El retorno del patrón oro
Jul 05, 2012 - 07:26 AM
Por: Peter_Schiff para MarketOracle.co.uk
En mi último libro, El Verdadero Crash: La Quiebra de EE.UU Que Se Viene - ¿Cómo salvarte a ti mismo y a tu país?, dedico un capítulo entero a los méritos del patrón oro histórico y a las razones para reinstalarlo. Lo que no mencioné y que pocos inversores notaron es que los bancos centrales ya están regresando al oro como el activo de refugio seguro.
Yo creo que este cambio de política, combinado con una continua inflación de las monedas occidentales, está creando un suelo estable para el precio del oro y un potencial de suba aún más brillante.
Un cambio estratégico
El retorno al patrón oro es sin lugar a dudas el producto de un plan estratégico, no sólo táctico, en la política global de los bancos centrales. Los bancos centrales del mundo desarrollado han dejado en conjunto de vender oro. Esto fue anunciado por su comportamiento durante la última década, cuando se vendió mucho menos oro que el que se les permitía en función de los acuerdos antidumping en el oro de los Bancos Centrales. Es evidente que la preocupación por el dumping en el oro no estaba en sintonía con la tendencia. Pero lo más importante es que los bancos centrales en los mercados emergentes han estado comprando oro en camiones.
Desde la crisis financiera de 2008, países tan diversos como México, Filipinas, Tailandia, Kazajstán, Turquía, Ucrania, Rusia, Arabia Saudita y la India han liderado el camino de regreso hacia el oro como activo de reserva principal. Rusia sola ha añadido unas impresionantes 400 toneladas de oro a sus reservas, la mayor parte procedentes de compras a nivel interno. México ha añadido más de 120 toneladas, incluyendo 78 toneladas de una mega-compra en marzo de 2011. Las Filipinas han comprado más de 60 toneladas, con 32 toneladas entrando hace tan poco como en marzo de 2012. Tailandia ha añadido aproximadamente 60 toneladas, y Kazajstán apenas por debajo de las 30 toneladas. Turquía ha modificado su política de regulación a finales del año pasado para permitir que los bancos comerciales a que cuenten con el oro como parte de las exigencias en reservas, añadiendo más de 120 toneladas a sus reservas oficiales. Y las importaciones de lingotes hacia China continental a través de Hong Kong han llegado a máximos históricos.
Por último, los fieles aliados de EE.UU., Arabia Saudí y la India, en lo que de seguro va a dejar un sabor particularmente amargo en la boca de Washington, han ido añadiendo oro a sus reservas en cientos de toneladas.
En resumen, los gobiernos de los mercados emergentes reconocen que el orden monetario mundial está al borde de un reinicio. Estos mercados emergentes son los motores económicos del siglo 21, y están decididos a no verse afectados por el papel fiduciario de Occidente.
Desde una perspectiva amplia
La profundidad de esta nueva estrategia ha estado visible durante la corrección en los metales preciosos de los últimos meses. Los bancos centrales de los mercados emergentes han seguido siendo compradores agresivos. Esto es muy alcista. Como actores gubernamentales, los bancos centrales buscan estabilidad y previsibilidad. Cuando cambian de curso, lo hacen sólo deliberada y gradualmente, al igual que los portaaviones. Los bancos centrales occidentales han fijado un rumbo claro hacia la inflación, mientras que los bancos de los mercados emergentes están cambiando hacia una moneda sólida.
Las implicaciones aquí son enormes para los inversores privados. Ahora vemos a los mayores participantes del mercado comprando el metal amarillo de forma masiva en las caídas. Más aún, debido a que los bancos centrales disfrutan de un sustancial peso en el mercado del oro, sus decisiones de compra tienen un poderoso efecto sobre el precio. Los inversores institucionales están volviendo a ver a los metales preciosos como una "legítima" forma de inversión. Este este rizo de retroalimentación positiva lo que servirá para estabilizar al oro, al tiempo que re-emerge como un activo de reserva.
Es todavía el único
El oro sigue siendo la base de las reservas en los bancos centrales, incluso en un mundo dominado por las monedas fiduciarias. Al parecer, cuando se trata de un sistema monetario mundial basado en el papel, es más fácil decir que hacer. Los funcionarios gubernamentales de todo el mundo, pero especialmente en el mundo desarrollado, se han apresurado en llamar al oro un anacronismo - no apto para una economía moderna y globalizada. Sin embargo, estos mismos gobiernos nunca lo han aplicado a sí mismos vendiendo sus tenencias, o para el caso, entregando al menos una fracción sustancial de las mismas. Aquellos que han pedido con mayor fuerza, de hecho, se comportaron de manera más conservadora.
EE.UU., que cuenta con la friolera de 75% de sus reservas en oro, y los países de Europa Occidental, los cuales tienen un promedio de aproximadamente el 64% de sus reservas en oro, parecen creer que nadie debe poseer oro - ¡excepto ellos! No debería sorprender a nadie que los bancos centrales de los mercados emergentes hayan detectado la doble moral. A medida que avanzan económicamente, estos países están menos propensas a hacer lo que Washington dice que está bien y más propensos a pensar por sí mismos. Y con un promedio de menos del 20 por ciento de sus reservas en oro, es obvio que saben que les falta algo para ponerse al día.
Detrás de las cortinas de humo entonces, los bancos centrales del mundo desarrollado son acaparadores. Los bancos centrales de los mercados emergentes son buscadores. Significativamente, nadie está vendiendo, sólo comprando.
La fantasía fiduciaria se encuentra con la realidad
¿Qué está causando el regreso de la fiebre del oro? Dos palabras: exceso de deuda. La banca central independiente ha sido siempre más un sueño que una realidad. Los políticos sabían desde el principio que podían vaciar la cuenta y luego arrinconar a los banqueros centrales para que los rescaten a través de la inflación, también conocida como default furtivo. Lamentablemente, los banqueros centrales han debidamente obedecido - ninguno, por ejemplo, ha renunciado como forma de protesta. Sólo unos pocos han desafiado alguna vez a sus gobiernos, y sólo por períodos cortos.
Por supuesto, los gobiernos a lo largo de la historia han creado las condiciones para su propio colapso al manipular la oferta de dinero para pagar deudas. Socavar la moneda significa socavar la economía en su conjunto, lo que reduce los ingresos fiscales y crea más deuda. Pronto, las consecuencias indeseadas de la política abruman a sus consecuencias deseadas, y el estado colapsa - junto con los puestos de trabajo de esos banqueros centrales. Comprometidos están, sin embargo, los banqueros centrales.
Seguro de Valuación
Frente a este ciclo histórico, la mejor póliza de seguros es el oro físico. Aquellos con mayor cantidad de él mejor van a capear los próximos rounds de devaluaciones competitivas. No es de extrañar que los bancos centrales en los mercados emergentes están buscando ponerse al día respecto a sus pares del mundo desarrollado.
¿Cuánto oro apilarán los bancos centrales? No podemos y no sabemos con certeza. Lo que podemos y sí sabemos con certeza es que han decidido prudentemente un cambio estratégico en la política. Esto está creando un piso para el precio del oro y un futuro más brillante para aquellos que estén preparados para el regreso de la moneda sólida.
Peter Schiff
domingo, 24 de junio de 2012
La Economía de Filtrar Hacia Arriba

Por
Peter Schiff
Viernes, 22 de junio 2012
El ala izquierda política siempre ha tratado de poner en duda la imparcialidad, e incluso la eficacia, del capitalismo de libre mercado etiquetándolo como un sistema de "filtración". Este epíteto pretende mostrar cómo la clase media y baja dependen de las migajas de riqueza que suelen caer de la mesa de los ricos. Esta caracterización de un sistema injusto e ineficiente les ha ayudado a demonizar a las políticas que reducen los impuestos (si es que se extienden también a los ricos) y reducir la regulación sobre las empresas.
Para corregir estos supuestos problemas, desde hace tiempo han pedido políticas para redistribuir la riqueza o para que el gobierno inyecte fondos directamente en la economía. Cualquiera de estos mecanismos pone dinero en manos de los consumidores comunes y corrientes, a quienes denominan los verdaderos motores del crecimiento económico. Ellos creen que el gasto de consumo está en la base de la pirámide económica. Cuando la gente gasta, los empresarios son capaces de vender más productos, contratar más trabajadores, y cosechar más beneficios. En esencia, ellos creen en un sistema de economía con "filtración hacia arriba" la economía, mediante el cual la prosperidad fluye hacia arriba desde el gobierno hacia las clases bajas y medias y en última instancia hacia la clase alta.
Inversamente argumentan, que si los consumidores no están comprando, las ventas de los negocios caen y los trabajadores pierden sus empleos. Los desempleados gastan menos que los empleados, poniendo aún más presión sobre las empresas. Esto conduce a un círculo vicioso de caída en las ventas y de aumento en el desempleo. Ellos creen que si no se aplica un shock que revierta el ciclo, es posible que una economía retroceda, en teoría, hasta la Edad de Piedra. Usando esta lógica, es fácil identificar la base sobre la que descansa la economía: es el gasto, estúpido. Algunos progresistas han comparado este proceso con un ecosistema natural en donde el gasto del gobierno es la lluvia que hace crecer la hierba. La hierba atrae a las cebras y a los antílopes (los consumidores), que luego ofrecen sustento a los leones (los capitalistas).
Si este es su diagnóstico, entonces su receta será totalmente obvia: recuperar la demanda perdida a través del desempleo y hacer que la gente vuelva a gastar. Cómo llevarlo a cabo es igualmente simple: tome el dinero de los ricos que en realidad no lo está utilizando de todos modos. Sin entrar en una discusión paralela sobre justicia, los economistas en favor de la demanda simplemente ven la redistribución del dinero de los ricos como una manera de generar crecimiento económico, el cual beneficia a la sociedad en su conjunto. Tal como lo ven, los ricos tienen más dinero del que necesitan para satisfacer su demanda personal. No importa cuán rico sea, un individuo puede comer sólo en tal cantidad de restaurantes, comprar sólo tal cantidad de coches, o ir a ver sólo tal cantidad de películas. El dinero que no gastan lo guardan, por lo tanto extrae la demanda necesaria de la economía. Por el contrario, las clases media y baja gastan un porcentaje mucho más alto de su patrimonio neto. Para romper el círculo vicioso , todo lo que se necesita es dirigir estos fondos ociosos hacia donde serán gastados en lugar de ser ahorrados. En un artículo de tapa del 19 de junio del Wall Street Journal, el periodista Jon Hilsenrath subraya este punto al explicar por qué el impacto de las políticas de tasas bajas de la Reserva Federal está siendo debilitado por la preferencia actual por los tomadores de préstamos con alto puntaje crediticio. Dice Hilsenrath, "los hogares seguros financieramente son menos propensos que los hogares con menores ingresos a gastar sus ahorros. Los hogares más ricos están más inclinados a ahorrar o invertir. "
Una receta política de este tipo es seductora. Permite a las personas defender una posición moral ( es una vergüenza que los pobres no tengan tanto como los ricos) en términos puramente prácticos (la redistribución crea el crecimiento económico). Y si el gasto es la panacea, entonces el gobierno puede fácilmente acabar con el sufrimiento, incluso si carecen de la capacidad política para aumentar los impuestos. Después de todo, ¿qué les impide imprimir todo el dinero necesario para que la gente gaste y devuelva la salud a la economía? Según el ganador del Premio Nobel - el economista Paul Krugman, sólo el cinismo político de los republicanos, que tratan de arrancar votos a las descolocadas esperanzas de los hogares estadounidenses por una movilidad ascendente y su fijación obstinada en el ahorro, evita esta cura indolora y fácilmente disponible.
Pero como de costumbre, lo hacen exactamente al revés. Los ahorros que encuentran tan improductivos son en realidad la base sobre la que descansa la economía. Nada puede ser consumido hasta que sea producido. El acto de gastar no tiene sentido sin algo para comprar. El ahorro de los ricos forma el capital que financia la inversión de las empresas el cual aumenta la productividad. Cuanto más produzca la sociedad, tanto más se puede consumir. La clave aquí es la oferta, no la demanda. La hierba que alimenta a las cebras proviene de las semillas, no de la lluvia. Los capitalistas proporcionan las semillas sobrantes que se plantan.
La demanda siempre existe y no necesita ser estimulada por la redistribución de efectivo. Los estadounidenses del siglo 21 no están más deseosos por teléfonos celulares que lo que estaban sus padres. Pero en 1980 los teléfonos celulares tenían una oferta muy limitada y por lo tanto eran muy caros. Eran trofeos de los super-ricos. La razón por la que ahora son tan comunes como los llaveros no es porque el gobierno estimuló la demanda, sino que la industria descubrió la manera de proporcionarlos de una manera mucho más eficiente. La oferta satisfizo la demanda. La inversión en el sector de las telecomunicaciones, que provenía de los ahorros reales de los estadounidenses, permitió que esa productividad aumentara.
En este ejemplo, el ahorro de los ricos y la innovación de los emprendedores se combinaron para crear un gran beneficio enorme para la sociedad. Llámelo filtración hacia abajo si quiere, pero sería más honesto llamarlo simplemente eficaz. Este es el sistema que construyó este país. Apelar a la Filtración Hacia Arriba seguramente lo destruirá.
lunes, 2 de mayo de 2011
Peter Schiff: Standard & Poors - Otra Vez Tarde A La Fiesta

por Peter Schiff
Europac.net
Lunes 18 de abril de 2011
La única cosa más ridícula que la demasiado pequeña, y demasiado tardía, semi-rebaja de S&P respecto a la calificación de la deuda soberana de EE.UU. fue la severa reacción del mercado al anuncio. ¿Realmente S&P añadió algo al debate que no fuera ya ampliamente sabido? En todo caso, la declaración de S&P equivale a una llamada a despertarse para aquellos que de algún modo se las arreglaron para caminar dormidos a través de una explosión de deuda sin precedentes en los ultimos años.
Dadas las preocupaciones de S&P de que el Congreso fracase en encargarse de sus problemas fiscales a largo plazo, ¿sobre qué base puede concluir que Estados Unidos merece su calificacion crediticia de AAA? La calificación más alta posible debería reservarse para naciones fiscalmente responsables donde la perspectiva fiscal sea absolutamente transparente. Si S&P tiene genuinas preocupaciones sobre que Estados Unidos no podrá manejar sus défitis descontrolados, la calificación de AAA debería ser reducida ya mismo.
Por propio reconocimiento, S&P no está segura de si el Congreso tomará las medidas necesarias para poner en orden la casa fiscal estadounidense. Dada esa incertidumbre, debería reducir inmediatamente su calificación respecto a la deuda soberana de EE.UU. varios niveles por debajo de la AAA. Entonces si Estados Unidos realmente pone en orden su casa fiscal, la calificación de AAA podría ser restablecida. Si por el otro lado, la situación se deteriora, reducciones adicionales de la calificación estarían en camino.
AAA es la calificación más alta que puede dar S&P. Es el equivalente en Wall Street a un “compra muy recomendada.” Si un analista bursátil tiene serias preocupaciones de que una compañía pueda ir a la quiebra, ¿mantendría el “compra muy recomendada” por asumir de que aún había una posibilidad de evitar la quiebra? Si la compañía se declarara en bancarrota, ¿reduciría el analista su calificación de “compra muy recomendada” hasta “compra recomendada”?
A decir verdad, si la bancarrota es mínimamente posible, la calificación debería reducirse hasta “no comprar,” como mucho. Sólo si la perspectiva mejora hasta el punto en que la quiebra sale del cuadro es cuando la acción debería elevarse hasta “comprar.” Una calificación de “no comprar” al menos enviaría un mensaje a los potenciales compradores sobre que se avecinan problemas. Luego si la compañía realmente se declara en bancarrota, al menos no lo hace ostentando una calificación de "comprar".
Por supuesto, al cambiar a una perspectiva negativa, S&P intentará estar bien con Dios y con el Diablo. En el improbable caso de que el Congreso realmente actúe responsablemente para restaurar la prudencia fiscal, su AAA estaría validada. Si por el otro lado, los déficits fuera de control conducen a un rotundo default o a la hiperinflación, se jactará de la advertencia a tiempo de su perspectiva negativa. Esto es como un analista bursátil poniendo a una acción un "compra muy recomendada", pero calificando esa apreciación como especulativa.
El asunto es que la calificación AAA respecto a la deuda soberana de Estados Unidos es pura política. S&P simplemente no tiene la integridad para honestamente calificar la deuda estadounidense. Tiene una relación demasiado acogedora con el gobierno de Estados Unidos y con Wall Street como para amenazar al status quo. De hecho, dada la culpabilidad de las agencias calificadoras en la crisis financiera, bien puede tratarse de un "quid pro quo" ("esto por aquello") Siempre que se mantenga la calificación AAA de EE.UU., las agencias calificadoras continuarán gozando de sus monopolios sancionados por el gobierno, y no se iniciarán demandas civiles o penales relacionadas con títulos respaldados en hipotecas que fueron mal calificados.
Recuerden que S&P tenía "grado de inversión", calificaciones AAA, sobre incontables títulos con respaldo en hipotecas justo hasta el momento en que los papeles ya no valieron nada. Sorprendentemente, las agencias calificadoras de algún modo mantuvieron su estatus, y su habilidad para mover los mercados, después que el polvo se asentó.
Actualmente, están cometiendo el mismo error con los títulos del Tesoro de EE.UU.. Una vez que se haga obvio para todos que Estados Unidos va a entrar en default o a licuar sus deudas, S&P podría llegar a bajar la calificación de los títulos del Tesoro hasta AA+. Tal movida será de poco consuelo para aquellos inversores que se quedaron con el muerto.
En su análisis de la solvencia de EE.UU., S&P típicamente toma en cuenta la capacidad del gobierno para salir de cualquier atasco fiscal vía impresión de billetes. Como resultado, aplica un criterio muy diferente en su análisis del riesgo de inversión a aquel que aplicaría para una compañía privada, o incluso para un gobierno cuya moneda no tenga el estatus de reserva. Pero la agencia fracasa completamente en considerar cómo la impresión irresponsable impactará sobre el mismo valor del dólar. Puede asegurar a los inversores de que serán pagados, pero la agencia no dedica una reflexión acerca de si nuestros acreedores pueden ser capaces siquiera de comprar algo con sus dólares.
viernes, 15 de abril de 2011
Peter Schiff x 5: No Adiós A Las Armas, Es Adiós Al Papel Moneda
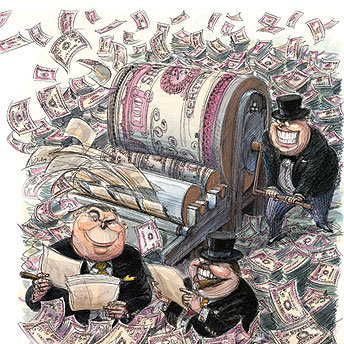 ...Y dale a la maquinita!!!
Una Nueva Fase En El Camino Hacia El Colapso Del Dólar
2010 fue el año en el que China comenzó a recortar sus compras de Títulos del Tesoro de EE.UU. en favor de los lingotes de oro, los activos duros, y las monedas de los mercados emergentes. La Fed se ha ubicado como el principal comprador de títulos del Tesoro.
Esto representa una nueva fase en el camino hacia el colapso del dólar, y se manifestará en 2011 en la forma de más inflación "inexplicable" – como estamos ahora viendo en los precios de todas las cosas, desde el maíz hasta la gasolina. - en goldnews.bullionvault.com
Esto representa una nueva fase en el camino hacia el colapso del dólar, y se manifestará en 2011 en la forma de más inflación "inexplicable" – como estamos ahora viendo en los precios de todas las cosas, desde el maíz hasta la gasolina. - en goldnews.bullionvault.com
El Papel Moneda Está Perdiendo Valor
El papel moneda está perdiendo valor. Está perdiendo valor debido a que los bancos centrales están imprimiendo demasiado de él. Eso no se va a detener. - en CNBC
La Plata: El Mejor de Ambos Mundos
La plata es una especie de lo mejor de ambos mundos. Es un metal industrial y también es un metal precioso. Entonces si usted piensa que la economía está creciendo puede comprar plata y si teme a la inflación puede comprar plata. - en CNBC
El Problema Para La Economía Global Es El Dólar
El problema para la economía global es el dólar. Los Estados Unidos han abusado del privilegio de emitir una moneda de reserva y estamos exportando nuestras irresponsables e inflacionarias políticas monetarias alrededor del mundo, y estamos envenenando al sistema monetario global. - en BullSource.com
El Compromiso Respecto Al Presupuesto
"Ambas partes están gritando victoria [en la batalla del presupuesto], que el nuevo compromiso (presupuestario) demuestra la resolución de nuestros líderes para realizar los recortes necesarios para que EE.UU. pueda vivir dentro de sus posibilidades. La realidad es que, este compromiso prueba exactamente lo contrario: de que no hay voluntad de hacer nada... de que nadie está dispuesto a realizar los recortes necesarios para contener los excesos en Washington. - en Seeking Alpha
omentarios de Peter Schiff sobre economía, mercados bursátiles, política y oro. Schiff es el renombrado escritor del bestseller "Crash Proof: How to Profit from the Coming Economic Collapse."
omentarios de Peter Schiff sobre economía, mercados bursátiles, política y oro. Schiff es el renombrado escritor del bestseller "Crash Proof: How to Profit from the Coming Economic Collapse."
miércoles, 23 de marzo de 2011
Peter Schiff x 2: Moneda Débil - Dinero Impreso
Una Moneda Débil Es Bueno Para El Crecimiento Económico?
La sabiduría popular dice que una moneda débil es muy bueno para el crecimiento económico y las exportaciones; sin embargo, la historia no apoya este punto de vista.
Por ejemplo, durante el período de 20 años entre 1971 y 1991 - frecuentemente referido hasta ahora como un milagro económico - el yen japonés se triplicó en valor frente al dólar, una tasa de apreciación de alrededor de 10% por año. Este mayor poder adquisitivo permitió a los japoneses disfrutar de un sostenido crecimiento económico y de crecientes niveles de vida. En ese tiempo, el PBI de Japón creció a una tasa anual promedio de 4.5% y sus exportaciones netas se quintuplicaron. La deuda del gobierno como porcentaje del PBi cayó levemente hasta uno 20%.
En los siguientes 20 años, desde 1991 hasta 2011, la economía japonesa ha estado estancada en el agua. La apreciación del yen se frenó considerablemente, con la moneda subiendo aproximadamente un 50% frente al dólar, o cerca de 2.5% por año. Sin embargo, durante ese tiempo, la economía japonesa y el crecimiento de las exportaciones netas se estancaron, con el PBI creciendo menos del 1% anual y la deuda del gobierno explotando por encima del 120% del PBI.
El problema real para Japón es que en el escenario posterior al estallido de las burbujas bursátiles e inmobiliaria, el gobierno japonés se negó a permitir que las fuerzas del mercado repararan el daño. En cambio, basó su torpe enfoque en restringir la suba de su moneda para mantener las exportaciones a los Estados Unidos. En esta visión mundial de poner los caballos delante del carro, Japón asumió que su crecimiento económico estaba en función de sus exportaciones. En realidad, las exportaciones fluyen de su crecimiento económico.
Por lo tanto, para diseñar una recuperación liderada por las exportaciones, Japón se embarcó en una era de planificación central gubernamental, de bombeado incentivador estilo keynesiano, y de casi interminables facilitamientos cuantitativos. El resultado fue un desastre. El único punto favorable fue que la fortaleza subyacente de la economía japonesa mantuvo a raya los precios al consumidor a pesar de toda la inflación deliberadamente creada por el Banco del Japón. Por lo que mientras los buenos empleos se hicieron más difíciles de encontrar, los consumidores ordinarios han tenido el beneficio de precios en baja. Es irónico que la ”deflación” de Japón es citada como la causa primordial de su malestar. Si la economía de Japón hubiera sido menos eficiente, su malestar de 20 años habría estado acompañado de crecientes precios al consumidor, también conocido como estanflación. Esto hubierra causado mucho más sufrimiento al pueblo japonés.
Aún así, como resultado de sus enormes errores de política económica, gran parte de los esfuerzos de Japón en los pasados 20 años han beneficiado a los estadounidenses más que a sus propios ciudadanos. Un tremenda porción de su poder adquisitivo fue transferido al otro lado del Pacífico, ayudando a inflar una economía burbuja en los Estados Unidos. Por supuesto, mientras la economía japonesa se debatía bajo el peso de este masivo subsidio estadounidense, gradualmente pasó su bastón a China, la cual por las mismas tontas razones estuvo feliz de correr con él. - en Liberty Maven
Comentario Personal sobre Una Moneda Fuerte o Moneda Débil
De hecho, se está volviendo tan caro imprimir billetes de un dólar que están pensando en no imprimirlos más. Es realmente irónico. Está toda esta inflación, la Fed puede incluso verla en cómo le cuesta imprimir dinero, pero ni siquiera se da cuenta que hay inflación. Y la razón por la que cuesta tanto imprimir dinero es porque están imprimiendo tanto dinero. Han empujado hacia arriba los costos. - en indexuniverse
Por ejemplo, durante el período de 20 años entre 1971 y 1991 - frecuentemente referido hasta ahora como un milagro económico - el yen japonés se triplicó en valor frente al dólar, una tasa de apreciación de alrededor de 10% por año. Este mayor poder adquisitivo permitió a los japoneses disfrutar de un sostenido crecimiento económico y de crecientes niveles de vida. En ese tiempo, el PBI de Japón creció a una tasa anual promedio de 4.5% y sus exportaciones netas se quintuplicaron. La deuda del gobierno como porcentaje del PBi cayó levemente hasta uno 20%.
En los siguientes 20 años, desde 1991 hasta 2011, la economía japonesa ha estado estancada en el agua. La apreciación del yen se frenó considerablemente, con la moneda subiendo aproximadamente un 50% frente al dólar, o cerca de 2.5% por año. Sin embargo, durante ese tiempo, la economía japonesa y el crecimiento de las exportaciones netas se estancaron, con el PBI creciendo menos del 1% anual y la deuda del gobierno explotando por encima del 120% del PBI.
El problema real para Japón es que en el escenario posterior al estallido de las burbujas bursátiles e inmobiliaria, el gobierno japonés se negó a permitir que las fuerzas del mercado repararan el daño. En cambio, basó su torpe enfoque en restringir la suba de su moneda para mantener las exportaciones a los Estados Unidos. En esta visión mundial de poner los caballos delante del carro, Japón asumió que su crecimiento económico estaba en función de sus exportaciones. En realidad, las exportaciones fluyen de su crecimiento económico.
Por lo tanto, para diseñar una recuperación liderada por las exportaciones, Japón se embarcó en una era de planificación central gubernamental, de bombeado incentivador estilo keynesiano, y de casi interminables facilitamientos cuantitativos. El resultado fue un desastre. El único punto favorable fue que la fortaleza subyacente de la economía japonesa mantuvo a raya los precios al consumidor a pesar de toda la inflación deliberadamente creada por el Banco del Japón. Por lo que mientras los buenos empleos se hicieron más difíciles de encontrar, los consumidores ordinarios han tenido el beneficio de precios en baja. Es irónico que la ”deflación” de Japón es citada como la causa primordial de su malestar. Si la economía de Japón hubiera sido menos eficiente, su malestar de 20 años habría estado acompañado de crecientes precios al consumidor, también conocido como estanflación. Esto hubierra causado mucho más sufrimiento al pueblo japonés.
Aún así, como resultado de sus enormes errores de política económica, gran parte de los esfuerzos de Japón en los pasados 20 años han beneficiado a los estadounidenses más que a sus propios ciudadanos. Un tremenda porción de su poder adquisitivo fue transferido al otro lado del Pacífico, ayudando a inflar una economía burbuja en los Estados Unidos. Por supuesto, mientras la economía japonesa se debatía bajo el peso de este masivo subsidio estadounidense, gradualmente pasó su bastón a China, la cual por las mismas tontas razones estuvo feliz de correr con él. - en Liberty Maven
Comentario Personal sobre Una Moneda Fuerte o Moneda Débil
Precios En Alza, Inflación Y Billetes De Un Dólar
De hecho, están negando que haya una conexión entre los precios en alza y el dinero que están imprimiendo. Quiero decir, reclamarán el crédito por los crecientes precios de las acciones, pero no quieren, digamos, acpetar la responsabilidad en el alza de los precios del petróleo y de los alimentos. Niegan que haya inflación, aún cuando la inflación ha empujado los costos de la impresión de dinero. El gobierno admite que el costo de imprimir dinero se ha elevado en un 50 por ciento en los últimos tres años.De hecho, se está volviendo tan caro imprimir billetes de un dólar que están pensando en no imprimirlos más. Es realmente irónico. Está toda esta inflación, la Fed puede incluso verla en cómo le cuesta imprimir dinero, pero ni siquiera se da cuenta que hay inflación. Y la razón por la que cuesta tanto imprimir dinero es porque están imprimiendo tanto dinero. Han empujado hacia arriba los costos. - en indexuniverse
viernes, 11 de marzo de 2011
Peter Schiff: Los Que Están Al Mando No Tienen Idea
 Trichet - Bernanke: dos apostadores rezando por el milagro. Lástima que Dios no juega a los dados...
Un Poco de Comprensión Toma Largo Tiempo
7 de Marzo 2011 en Europac.net
Mientras el mundo se enfrenta con uno de los períodos más críticos de agitación económica que haya visto jamás, está claro que nuestros más influyentes administradores económicos no tienen la más miníma idea de lo que están haciendo. Pero, como los chicos con un nuevo juego de química, no están dispuestos sin embargo a dejar que eso se interponga en su diversión experimental. Al tiempo que van vertiendo un creciente número de ingredientes volátiles en sus tubos de ensayo, podemos esperar que mágicamente se topen con la fórmula secreta para curar las enfermedades del mundo, o más pragmáticamente, podemos intentar prepararnos para la explosión que posiblemente ocurra.
Los comentarios recientes de actuales y antiguos presidentes de la Reserva Federal, y de parte de los líederes del Banco Central Europeo, han ilustrado patentemente esta falta de comprensión. En una prolongada entrevista hoy en CNBC, el ex presidente de la Fed Alan Greenspan, considerado una vez el más sagaz de los gurús económicos, admitió que no tenía idea de si el actual programa de facilitamiento cuantitativo de la Fed ayudará o herirá a la economía. El Maestro simplemente dijo que debemos esperar y observar, y si aparecen señales económicas positivas, entonces podremos empezar a considerar que la política es un éxito. Eso sí que es un análisis serio.
En otras palabras, después de dedicar su vida al estudio de la macroeconomía, Greenspan queda sin una profunda comprensión de cómo la inyección de billones de dólares de dinero impreso afecta una economía. El pollo que juega al tatetí en Chinatown podría ofrecer similarmente el mismo nivel de análisis crítico. Para parafrasear a Nancy Pelosi: de acuerdo a Greenspan, tenemos que terminar con la política actual para saber si funciona. Aunque nadie con real acceso al poder me ha considerado nunca como un experto económico, permítanme ofrecer un pensamiento sobre el asunto: imprimir dinero crea inflación, lo cual debilita una economía. Desafortunadamente, esta clase de pensamiento de sentido común parece que nunca penetra en los círculos académicos.
Sin una compresión fundamental, todo lo que le queda a los economistas es un análisis superficial de los datos reales y una inclinación a jugar con la probabilidad y la estadística. Esto es como un meteorólogo abriendo la ventana, comprobando las condiciones actuales, y haciendo predicciones basadas en el análisia de los días recientes. Mientras que esto puede ser útil, no es substituto para una comprensión de las dinámicas atmosféricas y la climatología. En su entrevista, Greenspan esencialmente confirmó este sesgo hacia la economia de “abrir la ventana”, diciendo que Ben Bernanke y Jean-Claude Trichet siguen ambos los mismos modelos, pero con diferentes sensibilidades estadísticas: Bernanke hacia la información sobre el crecimiento y Trichet hacia la información sobre la inflación. En ese sentido, ambos no son mejores que los analistas de probabilidades de Las Vegas, con uno poniendo sus fichas en la inflación y el otro apostando a un riesgo de recesión.
Este enfoque de apostador ayuda a explicar por qué los economistas fallan al querer comprender los obvios beneficios de una moneda fuerte. De acuerdo a las personas como Bernanke, una moneda débil es como un as en la manga, una manera inteligente de socavar a la competencia. El problema es que todo el mundo lo haga y el juego termine nadando en aces, o Bernanke es descubierto y los otros países decidieran que no quieren jugar más (vendiendo los títulos del Tesoro).
La guerra convencional en este terreno solía involucrar al banco central comprando y vendiendo divisas en el mercado. Pero en los momentos posteriores a la crisis financiera, estas tímidas medidas fueron abandonadas. En los últimos pocos años, los Estados Unidos han subido la apuesta y han sacado el armamento no convencional. Los billones de dólares impresos por la Fed son el equivalente económico a un bombardeo masivo. Inicialmente nuestros enemigos respondieron de la misma forma, y buscaron devaluar sus monedas en cerradas filas. Combatieron fuego con fuego e hicieron llover liquidez sobre sus propias monedas. Sin embargo, como el daño colateral tomó la forma de crecientes precios en alimentos y energía, han empezado a hacer sonar la retirada general.
En una entrevista en CNBC esta semana, James Bullard, el presidente del Banco de la Reserva Federal de St. Louis, afirmó que las políticas de dinero fácil de la Fed no eran responsables de la inflación en el extranjero, argumentando que los bancos centrales extranjeros tenían una opción. Podrían haber permitido que sus monedas se apreciaran, lo que hubiera evitado que los precios suban en sus mercados internos. En cambio, eligieron evitar que sus monedas se apreciaran – por ende importando nuestra inflación. En otras palabras, tuvieron que elegir entre la estabilidad en el tipo de cambio y la estabilidad en los precios. Aparentemente, no pudieron soportar el calor, por lo que están saliendo de la cocina.
El reciente testimonio de Bernanke ante el Congreso, en el cual arguyó que no se puede culpar a la Fed por los crecientes precios de las materias primas, seguramente aumentará lel malestar internacional. Más aún, como emisor de la moneda de reserva mundial, la Fed está sentando un precedente que otros bancos centrales sienten que deben seguir. No es casual que la inflación es mayor en aquellas naciones que mantienen un tipo de cambio fijo respecto al dólar. Pero hacer esta conexión fundamental está más allá de la habilidad de nuestro estadístico en jefe.
Bernanke comete otro error fundamental al culpar de los mayores precios de las materias primas a un crecimiento mundial más rápido. Las economías en crecimiento producen más cosas, lo que mantiene en raya a los precios. Sin embargo, si la provisión de dinero crece más rápido que la producción, los precios suben. Por lo tanto, la suba de la demanda a la cual se refiere Bernanke es meramente en función de más dinero, no de un crecimiento más rápido.
Al final, abrumaremos a nuestros competidores con una muestra de fuerza extrema. Para cuando la Fed eche a rodar el QE IV o QE V, los EE.UU. emergerán como el ganador indiscutido de la guerra de las monedas. Para el ganador va el botín, que en este caso serán mayores precios al consumidor y tasas de interés y menores niveles de vida. Por otra parte, los perdedores disfrutarán de crecientes niveles de vida, ya que sus monedas más fuertes producen precios más bajos e incrementa el consumo. Si eso no tiene perfecto sentido, quizás deberíamos dejar que se encargue de ello el pollo.
martes, 8 de marzo de 2011
Peter Schiff y Jim Rogers: Oro y Plata

Oro y Plata
Si el mundo se fuera al diablo en una sola bolsa, entonces esperaría que el oro supere en performance a la plata. Sin embargo, son sólo las economías desarrolladas las que están en las rocas -- y sólo Estados Unidos enfrenta una verdadera catástrofe. De esta manera, hemos visto a la plata superar en performance al oro en los últimos ocho años. El mercado nos está diciendo que mientras la incertidumbre reina en forma suprema, la economía global prosperará en los futuros años. Mientras el oro asegura más efectivamente al inversor frente a la devastación económica, la plata ofrece tanto un escudo ante la agitación monetaria como una exposición al crecimiento del mercado. - en Schiff Gold Newsletter
El Oro Superará los 2.000, La Plata Superará los 50.
"El oro superará los 2000 dólares en esta década. Es bastante simple en lo que a mí respecta. La plata seguramente superará los 50 dólares. El antiguo máximo de la plata fue de 50 USD. La plata irá a nuevos máximos de nuevo. Todos estos precios se van a ir a niveles absurdos para finales de la década, hacia el final del mercado alcista." - en Bloomberg
viernes, 25 de febrero de 2011
Peter Schiff: Video subtitulado, La Farsa de Obama y El Colapso Económico Por Venir
Para ver los subtítulos presionar CC abajo a la derecha.
En este video Peter Schiff desenmascara la falsedad de las promesas de Obama respecto al recorte de gastos, apuntando a que es imposible que puedan preveer lo que sucederá en los próximos años cuando ni siquiera pudieron preveer la crisis de 2008 en ¡¡¡2007!!!. También nos dice que la actitud de Washington en general sólo llevará a que se produzca un mayor colapso económico. Finalmente habla de la adquisición de la Bolsa de Nueva York por parte de los alemanes y lo que esto representa.
En este video Peter Schiff desenmascara la falsedad de las promesas de Obama respecto al recorte de gastos, apuntando a que es imposible que puedan preveer lo que sucederá en los próximos años cuando ni siquiera pudieron preveer la crisis de 2008 en ¡¡¡2007!!!. También nos dice que la actitud de Washington en general sólo llevará a que se produzca un mayor colapso económico. Finalmente habla de la adquisición de la Bolsa de Nueva York por parte de los alemanes y lo que esto representa.
Suscribirse a:
Entradas (Atom)